第四北越銀行アプリーりとるばんくー銀行口座・銀行通帳管理

スクリーンショット
詳細
- 評価
- 4.4
- バージョン
- 3.6.5
- 開発者
- 株式会社第四北越銀行
家計を一人で管理していると、通帳を記帳するためだけに銀行へ行くのが面倒に感じることがあります。第四北越銀行の公式アプリ「りとるばんく」は、第四北越銀行の口座を使っている人向けに、日常の残高確認や入出金の把握をスマートフォンで行える金融アプリです。私が使ってまず便利だと感じたのは、財布の中身を確認するような感覚で、銀行口座の状態をすぐ見られることでした。
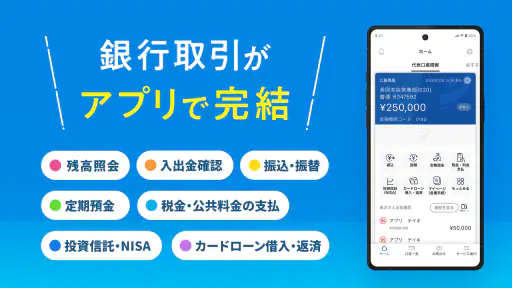
このアプリは株式会社第四北越銀行が提供しており、銀行口座だけでなく、積立預金、ローン、投資信託なども含めて資産を確認する用途に向いています。無料で利用でき、金融カテゴリのアプリとしては、銀行に行く回数を減らしたい人に分かりやすい設計です。評価は平均4.4で、評価数はおよそ3.4K、インストール数は10万以上に達しています。
家族の口座を気にしながら使う日常的な場面
たとえば、家計を主に管理している人が、仕事帰りに食料品を買う前に口座残高を確認したい場面を考えてみてください。ATMまで移動せず、アプリを開いて入出金を確認できれば、引き落とし後の残りを見ながら買い物の予算を決められます。これは単に残高を表示するだけの機能に見えて、家計の判断をその場で済ませられる点に価値があります。
夫婦や親子で同じ家計を意識している場合も、口座の動きを確認する習慣を作りやすくなります。ただし、ここで大切なのは、アプリを入れた端末を家族で共有することと、口座情報を家族全員が自由に見られることは別だという点です。私は、共有端末で使うなら、誰が操作するのか、アプリを開いたままにしないか、通知や画面を他の人に見せてよいかを先に決めておくべきだと思います。
このアプリ自体を家族向けの家計簿として扱うより、第四北越銀行の口座を確認するための窓口として考えるほうが自然です。家族それぞれの支出を自動で分類したり、家族全員の別銀行口座をまとめたりする目的なら、専用の家計簿サービスのほうが合う場合があります。一方で、第四北越銀行の口座を中心に家計を動かしているなら、余計な入力を増やさずに確認できる点が強みです。
最初に意識したいアカウントの境界
銀行アプリで最も慎重になりたいのは、便利さより先にアカウントの境界を整理することです。自分の口座を自分の端末で管理するのか、家族が使う端末に設定するのかで、安心して使える条件は変わります。共有スマートフォンに登録する場合は、端末のロック方法や、アプリを閉じた後の扱いまで含めて考えたほうがよいでしょう。
私は、家族で使う場合でも、ログインに使う情報を口頭やメモで回し合う運用は避けたいです。銀行アプリでは、残高を見るだけのつもりでも、振込などの操作につながる可能性があります。誰かが確認を代わる必要があるなら、本人が操作する時間を決めるか、必要な情報だけを本人から共有するほうが安全です。アプリに家族管理機能があると決めつけず、できることは自分の口座管理に限られると考えて使うのが無難です。
機種変更や再インストールのときも、普段から登録情報や本人確認の手順を意識しておくと、急に使えなくなったときに慌てにくくなります。私は金融アプリを入れた端末を買い替える前に、旧端末で必要な確認を済ませ、ログイン方法を自分だけが分かる形で整理しておくことを勧めます。これはアプリの機能というより、銀行サービスをスマートフォンで使うための基本的な準備です。
残高確認と入出金確認を家計の会話につなげる
りとるばんくの使い方で実用的なのは、残高を一度見るだけで終わらせず、入出金の確認を家計の区切りに組み込むことです。給与や年金などの入金、カードや公共料金の引き落とし、振込の結果を確認するタイミングを決めておくと、見落としを減らせます。
たとえば、月末に家計を締める家庭なら、代表者がアプリで口座の動きを確認し、必要な支払いを家族に伝えるという流れが作れます。ここで重要なのは、アプリを見せること自体ではなく、「今月は大きな引き落としが済んだ」「次の支払いに備えておく」といった判断を共有することです。残高の数字だけを家族のグループチャットに送るより、何のための確認なのかを添えたほうが誤解が少なくなります。
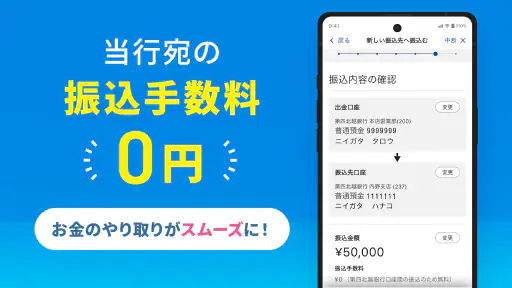
もう一つの具体的な使い方は、振込後の確認です。振込をしたつもりでも、入力内容や処理状況が気になって何度もATMへ行く人はいます。アプリで入出金を確認できる環境なら、移動せずに結果を確認できるため、時間の節約になります。ただし、振込を急いでいるときは、画面を見たことだけで完了と判断せず、表示された内容を落ち着いて確認することが大切です。
反対に、家族の支出を細かく記録し、誰がいくら使ったかまで自動で整理したい人には、このアプリだけでは物足りない可能性があります。銀行口座の確認と、家庭全体の予算管理は似ていますが、目的は違います。私は、口座の事実を確認する役割をりとるばんくに任せ、費目別の管理や家族間の精算は別の方法で補う使い分けが現実的だと思います。
積立、ローン、投資信託まで一つの視点で見る
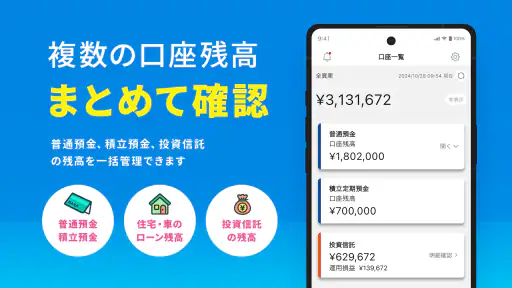
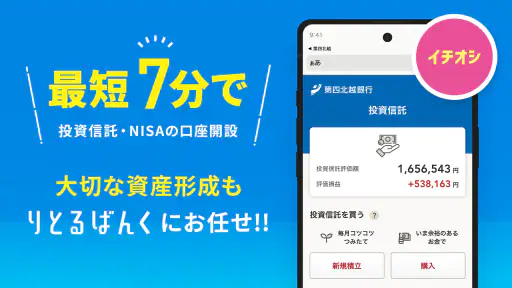
普通預金の残高だけでなく、積立預金やローン、投資信託の残高なども確認対象になる点は、このアプリを単純な通帳代わり以上にしています。資産を考えるとき、預金残高だけを見ていると、積立や運用中の資産、返済中のローンを忘れがちです。複数の項目を一つのアプリで確認できると、自分の金融状況を広く見直すきっかけになります。
ここでのコツは、毎日すべての項目を細かく確認しようとしないことです。普段は普通預金と入出金を見て、月に一度、積立やローンも含めて全体を確認するほうが続けやすいでしょう。投資信託についても、残高が表示されることと、値動きの意味を理解できることは別です。アプリで数字を見たからといって、短期的な増減だけで判断しないようにしたいところです。
ローンを抱えている家庭では、残高を確認する習慣が返済計画の見直しに役立ちます。家族で共有する場合も、借入の内容を誰にどこまで知らせるかは、アプリの便利さとは別に決めるべきです。家族の資産を一括で管理するための専用ダッシュボードとして期待するのではなく、あくまで自分が関係する第四北越銀行の金融情報を確認するアプリと考えると、使い方の線引きがしやすくなります。
年齢表示と信頼して使うための考え方
対象年齢は3歳以上と表示されていますが、これは小さな子どもが銀行口座を自由に操作するためのアプリという意味ではありません。金融情報を扱う以上、実際の利用者には本人確認や端末管理について理解できる年齢と責任が必要です。家庭で子どもがスマートフォンを使っていても、保護者の銀行アプリを同じ端末に置くかどうかは慎重に判断したいです。
子どもに残高の見方を教えたい場合でも、実際のログイン操作を任せるより、保護者が画面を見せながら入出金の意味を説明するほうが安全です。小学生や中学生の金融教育には役立つ題材になり得ますが、暗証情報を教えることとは切り分けるべきです。家族で信頼関係があっても、端末を貸す場面と銀行情報を操作させる場面は同じではありません。
高齢の家族を支える場合は、画面を一緒に確認しながら使う方法が考えられます。通帳記帳のための外出が負担になっている人にとって、スマートフォンで入出金を確認できるのは助けになります。ただし、本人の端末操作に不安があるなら、家族が代わりにログイン情報を管理するのではなく、本人が確認できる環境を整えることを優先したいです。必要な手続きや困ったときの相談先まで含めて、無理のない運用にすることが重要です。
通常の通帳、ATM、家計簿アプリとの違い
紙の通帳は、記録を手元に残せる安心感があります。高齢の家族と内容を確認するときや、紙で履歴を見比べたいときには、通帳のほうが分かりやすいこともあります。一方、残高を知るためだけに外出する必要がある人には、りとるばんくのほうが手軽です。ATMも現金の入出金には欠かせませんが、確認のためだけに使うなら、アプリのほうが日常の負担を減らせます。
一般的な家計簿アプリは、複数の銀行やカード、電子マネーをまとめて支出分析したい人に向いています。食費や通信費などの分類、家族の立替精算、月ごとの予算を重視するなら、そちらを選ぶ理由があります。りとるばんくは、第四北越銀行を使っている人が、銀行側にある情報を直接確認する用途に強いアプリです。私は、両者を競合させるより、口座確認はりとるばんく、家計全体の整理は家計簿アプリという役割分担が最も分かりやすいと思います。
複数の銀行を使っている人にも、選び方の注意があります。第四北越銀行の口座を主口座として使っているなら有力ですが、他行の残高を一つの画面でまとめたい人にとっては、別の金融管理サービスのほうが効率的です。反対に、第四北越銀行との取引が中心で、余計な連携や入力を増やしたくない人には、専用アプリならではの分かりやすさがあります。
使い始める前に確認しておきたい実用面
対応する最低OSは7.0です。古い端末を使っている人は、インストール前に自分のスマートフォンが条件を満たしているか確認しておくと安心です。現在のバージョンは3.6.5で、アプリを長く使うなら、端末の更新やアプリの更新を後回しにしないほうがよいでしょう。
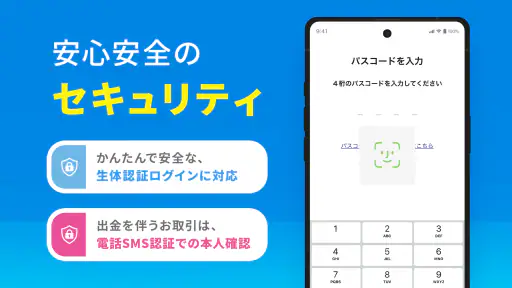
初回設定では、銀行口座を扱うサービスとして本人確認や利用登録が必要になる場面があります。私は、外出先で急いで設定するより、自宅など落ち着いて確認できる場所で始めることを勧めます。口座情報を入力するときは、似た名前のアプリを選ばず、開発者が株式会社第四北越銀行であることを確認してください。金融アプリでは、アプリ名だけで判断しないことが基本です。
通知や画面表示についても、共有端末では注意が必要です。入出金の知らせがロック画面に表示される設定になっている場合、家族や同居人に内容が見える可能性があります。実際の表示は端末や設定によって変わるため、使い始めたら自分のスマートフォンでどの情報が表示されるかを確認し、必要に応じて端末側の通知設定を見直すのがよいでしょう。
また、スマートフォンを紛失した場合に備えて、端末のロックを必ず有効にしておくべきです。アプリだけに安全を任せるのではなく、OSの更新、画面ロック、不要な共有の回避を組み合わせることで、日常のリスクを下げられます。これは少し地味ですが、残高確認の便利さを安心して活用するために欠かせない部分です。
私が感じた弱点と、向いていない人
便利な一方で、銀行アプリに慣れていない人には、最初の登録や認証が負担になることがあります。紙の通帳を開くだけの操作に慣れている人が、スマートフォンの更新や端末変更まで自分で管理するのは簡単ではありません。家族が手伝う場合も、操作を丸ごと代わるのではなく、本人が内容を理解できるように進めることが大切です。
家族全員の口座を一つにまとめ、共有の予算や支出を自動で管理したい人にも、期待とのずれが出るかもしれません。私はこのアプリを、家族共有の家計簿というより、第四北越銀行の口座を持つ個人が使う公式の確認・取引窓口として評価しています。家庭内の情報共有は、別途ルールを作らないと、アプリを入れただけでは整いません。
投資信託の値動きを詳しく分析したい人、ローンの返済計画を細かく比較したい人、複数金融機関の資産を横断して見たい人は、専門的なサービスを併用したほうがよいでしょう。りとるばんくは資産を眺める入口としては便利ですが、すべての金融判断を一つの画面だけで完結させるものではありません。
家庭で使うなら、便利さより役割分担を決める
家庭での利用を考えると、最初に「誰の口座を、誰が、どの端末で確認するか」を決めるのがおすすめです。夫婦で一緒に家計を見ていても、ログイン操作をする人と、数字をもとに支払いを判断する人は同じとは限りません。役割を分けておけば、共有端末に情報を残しすぎることを避けながら、必要な確認だけを協力して行えます。
毎月の支払い日、給与の入金後、まとまった振込の後など、確認するタイミングを家庭内で決めるのも効果的です。常に残高を見続けるより、目的のある確認にしたほうが習慣になります。家族に伝えるときは、残高のスクリーンショットを無制限に送るのではなく、必要な金額や支払い予定を言葉で共有するほうが、情報の広がりを抑えられます。
子どもや高齢者が関わる家庭では、年齢だけで利用可否を決めず、端末を安全に扱えるか、金融情報の重要性を理解できるかで判断したいです。対象年齢が低く表示されていても、銀行口座の管理責任まで低くなるわけではありません。私は、家族で使うほど、アプリの機能よりも端末と情報の管理ルールが重要になると感じました。
第四北越銀行を生活の中心に置く人への結論
第四北越銀行の口座を日常の中心にしているなら、りとるばんくは、通帳やATMへ確認に行く回数を減らし、入出金をこまめに把握したい人におすすめできます。普通預金だけでなく、積立預金、ローン、投資信託まで視野に入れて、自分の資産状況を確認できる点も実用的です。無料で始められるため、まずスマートフォンで銀行管理を試したい人にも向いています。
一方、家族全員の口座を一括管理したい人、他行を含めた資産分析をしたい人、費目別の家計簿や精算機能を重視する人は、別のアプリを組み合わせたほうが満足しやすいでしょう。紙の通帳を大切にしたい人や、スマートフォンの認証操作に強い不安がある人も、無理に完全移行する必要はありません。通帳やATMを残しながら、日常の確認だけアプリに任せる使い方もできます。
私の結論は、家族で共有する道具ではなく、家族のお金を確認するための本人向けの窓口として使うと、りとるばんくの良さが出るというものです。口座の境界、端末の扱い、家族への伝え方を整理できる人なら、銀行をより身近に管理できます。第四北越銀行を利用していて、残高や入出金を手早く確認したい人には、日々の生活に取り入れる価値のあるアプリです。
年齢区分は3歳以上、料金は無料です。銀行アプリとしての基本を押さえつつ、積立やローン、投資信託まで確認したい人に向けた、第四北越銀行専用の金融管理アプリだと感じました。派手な機能を求める人より、必要な情報を自分の口座に絞って確認したい人にこそ、使いやすさが伝わるサービスです。


